Le pouvoir d'equifax et transunion contesté: un québécois vous révèle la stratégie
Un expert québécois dévoile les failles des agences de crédit comme Equifax et TransUnion. Il propose une stratégie pour contester efficacement les erreurs de dossier, offrant un nouvel espoir aux consommateurs lassés par des mois d'attente. Découvrez comment.
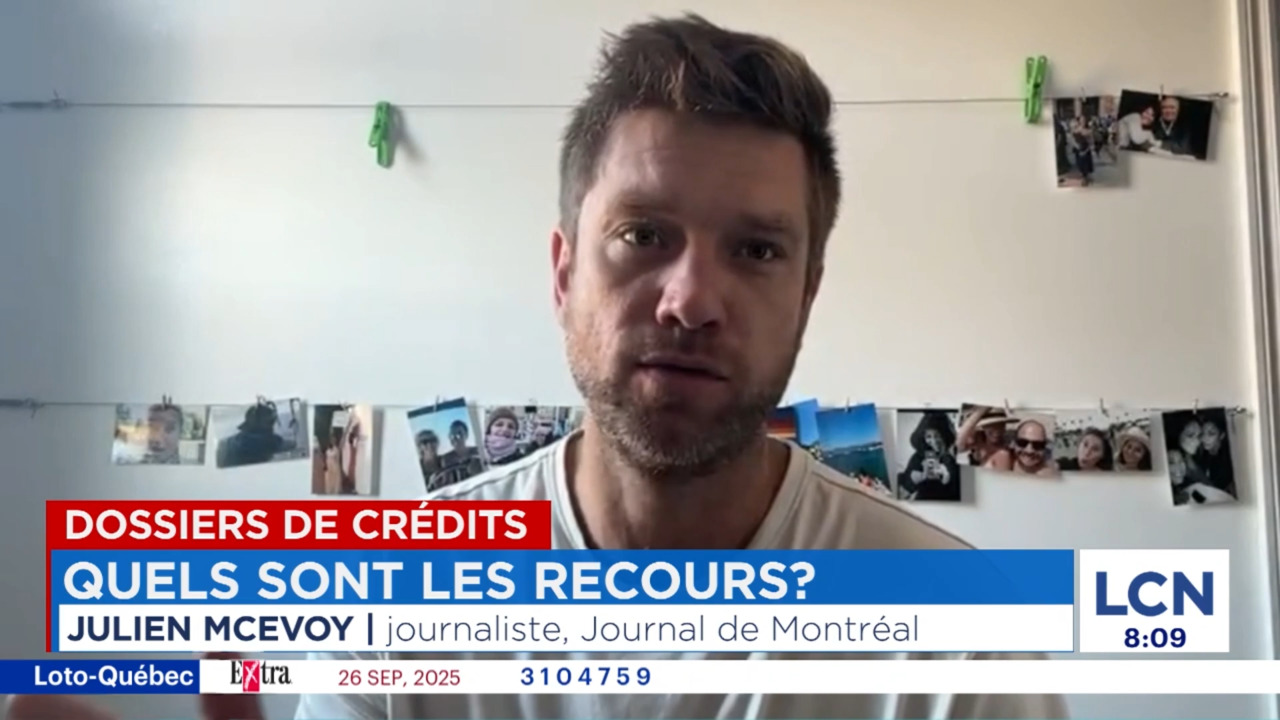
Au Québec, le processus de correction des dossiers de crédit est souvent un parcours semé d'embûches. Equifax et TransUnion dominent ce secteur, mais leur pouvoir est désormais contesté. Un spécialiste révèle une stratégie essentielle pour les consommateurs, armés de nouvelles règles et d'un momentum politique favorable.
⚡ Pas assez de temps ? Un résumé vite fait !
- ⚡ Un nouveau règlement québécois fixe un délai maximal de 60 jours pour la correction des dossiers de crédit.
- ⚡ L'Agence canadienne du crédit (ACC), fondée par Alain Fortier, aide les consommateurs à contester les erreurs.
- ⚡ L'ACC estime que 79% des dossiers de crédit au Québec contiennent des inexactitudes, affectant des millions de personnes.
- ⚡ Une réforme majeure est proposée, visant à inverser le fardeau de la preuve pour simplifier les corrections.
Les nouvelles règles, un pas en avant, mais insuffisant
Depuis le 1er juillet, une nouvelle réglementation encadre la correction des erreurs dans les dossiers de crédit. Les agences comme Equifax et TransUnion doivent désormais répondre en 60 jours maximum. Auparavant, aucune limite n'existait. Les récalcitrants risquent des sanctions de 1000 $ à 5000 $.
Malgré ces avancées, Alain Fortier nuance la portée de cette réforme. Le fondateur de l’Agence canadienne du crédit (ACC) déplore un manque de mordant de l'Autorité des marchés financiers (AMF) face aux agences. Un traitement simplifié permet toutefois de régler certaines corrections en 20 jours.
« Equifax et TransUnion font ce qu’ils veulent, l’AMF n’a aucun mordant. »
Un momentum politique et des chiffres alarmants
L’organisme d’Alain Fortier a déposé un mémoire percutant au ministère des Finances en août. Ce document a mis en lumière l'ampleur du problème. Selon l'ACC, 79% des dossiers de crédit contiennent des erreurs. Potentiellement, 5,37 millions de Québécois seraient affectés.
Ce document a eu un écho significatif au sein du gouvernement. Un courriel de Thierry Fournier, conseiller politique, le confirme. Il révèle que l’AMF a analysé le mémoire. Malgré une « opinion différente », l’AMF a jugé la problématique sérieuse. Elle l'a transmise aux ministères de la Justice et à la Commission d'accès à l'information.
« L’AMF semble avoir une opinion différente de la vôtre. »
La stratégie du renversement du fardeau de la preuve
Alain Fortier a analysé 233 dossiers problématiques sur 18 mois. Il a constaté une réalité frustrante. 59% des corrections nécessitaient au moins deux demandes. Certaines allèrent jusqu'à huit démarches. Ce processus lourd place la responsabilité excessivement sur le consommateur.
Actuellement, un citoyen québécois doit multiplier les efforts pour prouver une dette effacée. Cela est vrai même avec un certificat de libération valide. C'est ce système que l'ACC cherche à transformer radicalement.
Mieux protéger le public
La réforme clé de l’ACC est le renversement du fardeau de la preuve. Les agences comme Equifax et TransUnion seraient contraintes de corriger le dossier dès réception d'un document justificatif. À défaut, elles devraient prouver la validité de l'inscription. Leurs refus devront reposer sur des preuves documentées.
« Ça améliorerait significativement la protection du public. »
Trois ministères à la manœuvre et vos recours
Le mémoire de l’ACC a provoqué une réaction en chaîne au gouvernement. Thierry Fournier a confirmé l’implication du ministère de la Justice. Cela s'ajoute aux Finances et à la Commission d’accès à l’information. Un suivi est promis pour l'automne.
Pour les citoyens, les nouveaux recours sont simplifiés. La première étape est de contacter directement Equifax ou TransUnion. Un délai maximal de 60 jours est requis pour une réponse, 20 jours pour les corrections simples. En cas de refus, une plainte doit être déposée auprès de l’AMF.
Si la situation n'est toujours pas résolue, la Commission d’accès à l’information constitue le dernier recours. Des sanctions automatiques de 1000 $ à 5000 $ s’appliquent si les délais ne sont pas respectés. Toutes ces étapes sont entièrement gratuites pour le consommateur.